Blog Vestafolio
Comprendre le crédit immobilier : fonctionnement, calculs et optimisation
Pourquoi paie-t-on surtout des intérêts au début ? Que signifie vraiment « 3,5 % sur 20 ans » ? Mensualité, capital restant dû, taux d'endettement, effet de levier, TAEG et assurance emprunteur expliqués chiffres à l'appui, avec les leviers pour réduire la facture finale.
Pour s'endetter sereinement, il faut d'abord comprendre ce qu'on paie réellement.
Acheter un logement à crédit est, pour la plupart des ménages, l'engagement financier le plus lourd de leur vie. Pourtant, le mécanisme d'un emprunt reste souvent flou : pourquoi paie-t-on surtout des intérêts au début ? Que signifie vraiment « 3,5 % sur 20 ans » ? Et comment réduire la facture finale ? Cet article répond à ces questions, chiffres à l'appui.
1. Le principe : un capital emprunté, remboursé avec intérêts
Un crédit immobilier repose sur trois éléments :
- le capital emprunté (ou capital initial) : la somme prêtée par la banque ;
- le taux d'intérêt : le prix de l'argent, exprimé en pourcentage annuel ;
- la durée : le nombre d'années pendant lesquelles on rembourse.
Chaque mensualité rémunère la banque de deux manières : une partie couvre les intérêts, l'autre rembourse le capital (on parle d'« amortissement »). Le point essentiel est que les intérêts se calculent sur le capital encore dû, et non sur la somme empruntée au départ.
2. Méthode de calcul : le taux s'applique au capital restant dû
2.1 Le principe
Le taux annuel s'applique chaque année au capital restant dû (CRD), c'est-à-dire la part du prêt qui n'a pas encore été remboursée. Comme ce capital diminue à chaque échéance, les intérêts diminuent eux aussi au fil du temps.
Dans la pratique, les banques découpent l'année en mois : le taux mensuel est égal au taux annuel divisé par 12 (ou, selon les contrats, calculé sur une base proportionnelle ou actuarielle, ce qui change peu le résultat).
Intérêts du mois = Capital restant dû × (taux annuel ÷ 12)
2.2 Le mécanisme de la mensualité constante
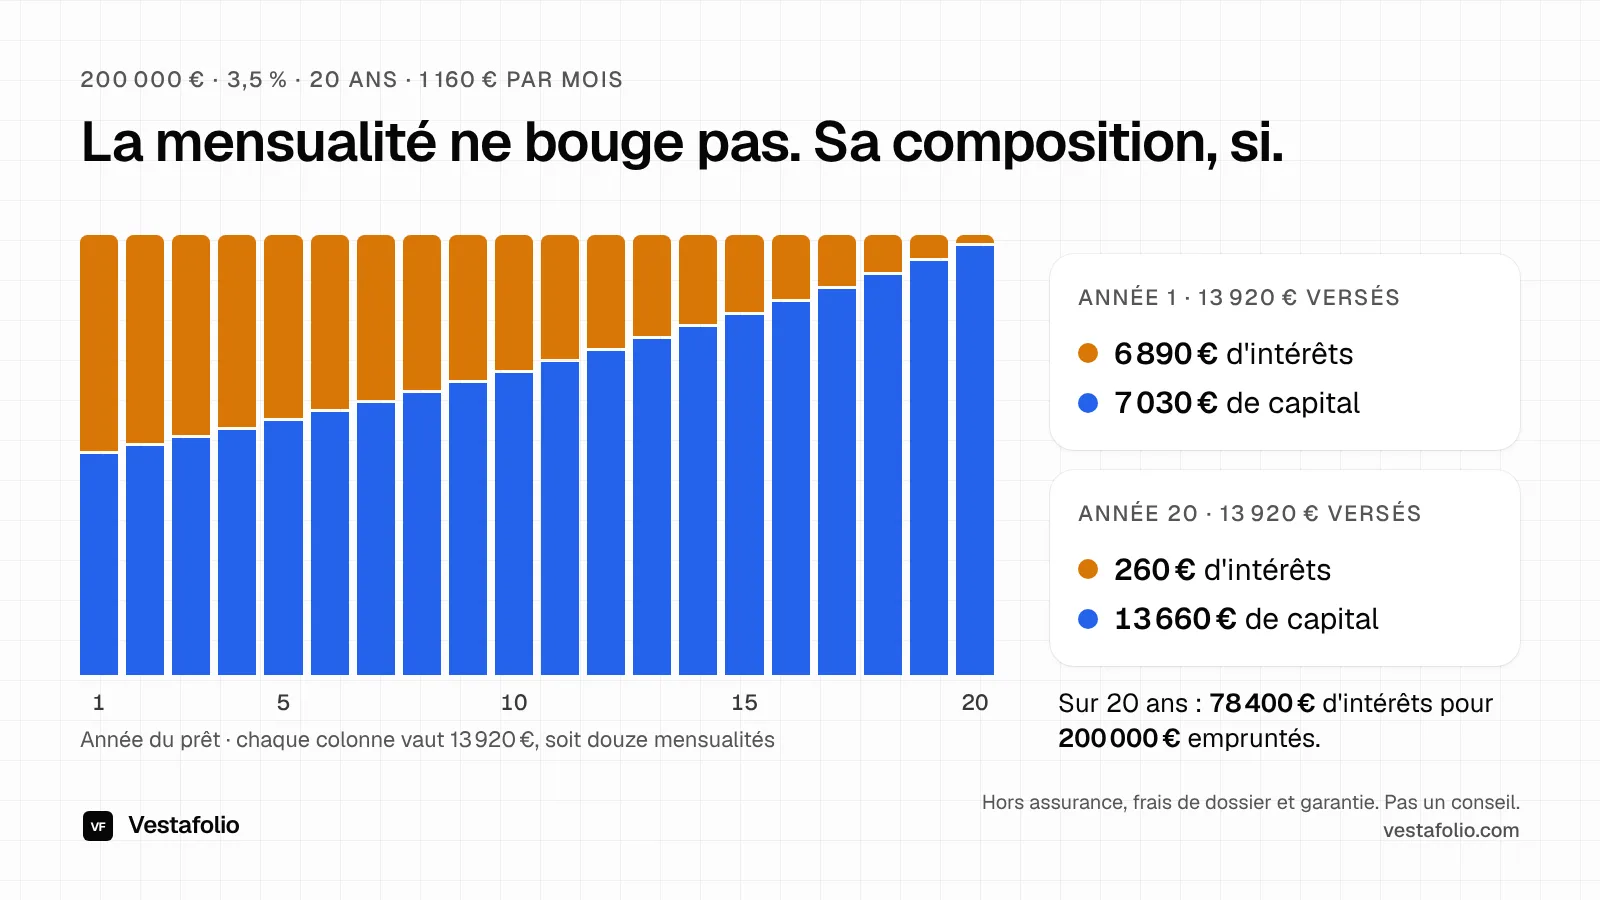
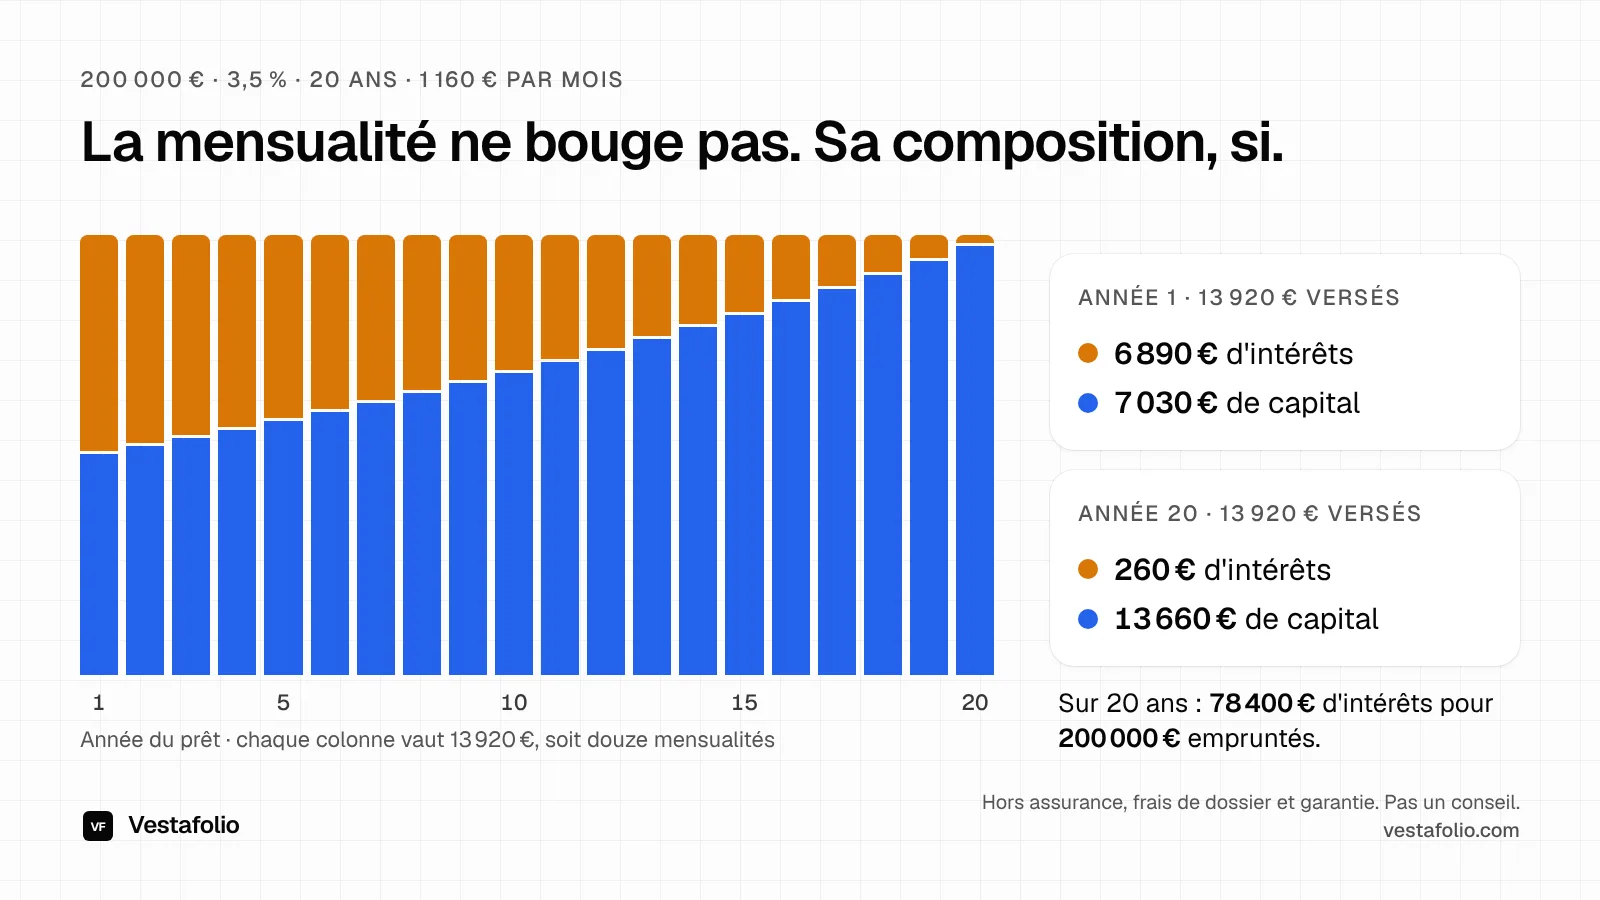
Pour la grande majorité des prêts immobiliers en France, la mensualité est constante pendant toute la durée du crédit. Pourtant, la part « intérêts » et la part « capital » varient à chaque échéance :
- au début, le capital dû est élevé, donc les intérêts sont élevés et le remboursement du capital est faible ;
- à la fin, le capital dû est presque nul, donc les intérêts sont faibles et quasiment toute la mensualité rembourse le capital.
La mensualité est la même, mais sa composition change.
2.3 La formule
Pour un capital emprunté C, un taux mensuel r (taux annuel ÷ 12) et un nombre de mensualités n, la mensualité M est :
M = C × r ÷ (1 − (1 + r)⁻ⁿ)
Pas besoin de la retenir : un simulateur ou un tableur (fonction `VPM` sous Excel ou Google Sheets) donne le résultat. Mais il est utile de savoir qu'elle existe, pour vérifier une offre.
3. Exemple chiffré : 200 000 € sur 20 ans à 3,5 %
| Paramètre | Valeur |
|---|---|
| Capital emprunté | 200 000 € |
| Taux annuel (nominal, hors assurance) | 3,5 % |
| Durée | 20 ans (240 mensualités) |
| Mensualité (hors assurance) | ≈ 1 160 € |
| Coût total des intérêts | ≈ 78 400 € |
| Total remboursé | ≈ 278 400 € |
Chiffres arrondis, hors assurance emprunteur, frais de dossier et garantie.
3.1 Ce que ces chiffres révèlent
La première année : sur les 13 920 € versés, environ 6 870 € sont des intérêts et seulement 7 050 € réduisent le capital. Autrement dit, la moitié de l'effort de la première année part en coût financier.
La dernière année : les intérêts ne représentent plus qu'environ 250 à 270 € sur l'année. Presque toute la mensualité rembourse le capital.
Le coût total : sur 278 400 € remboursés, 78 400 € sont des intérêts, soit environ 39 % du montant emprunté. Ce chiffre est le principal levier d'optimisation, comme on le verra plus loin.
3.2 Un tableau d'amortissement, en version simplifiée
| Année | Intérêts payés (approx.) | Capital remboursé (approx.) | Capital restant dû en fin d'année (approx.) |
|---|---|---|---|
| 1 | 6 870 € | 7 050 € | 193 000 € |
| 5 | 5 800 € | 8 100 € | 165 000 € |
| 10 | 4 100 € | 9 800 € | 124 000 € |
| 15 | 2 300 € | 11 600 € | 76 000 € |
| 20 | ≈ 260 € | ≈ 13 900 € | 0 € |
Valeurs indicatives, à vérifier avec un tableau d'amortissement précis fourni par la banque.
4. Lien entre mensualité, durée et intérêts
La mensualité dépend de trois paramètres : le capital, le taux et la durée. Jouer sur la durée est le réglage le plus tentant, et le plus trompeur.
4.1 Allonger la durée réduit la mensualité… mais augmente le coût total
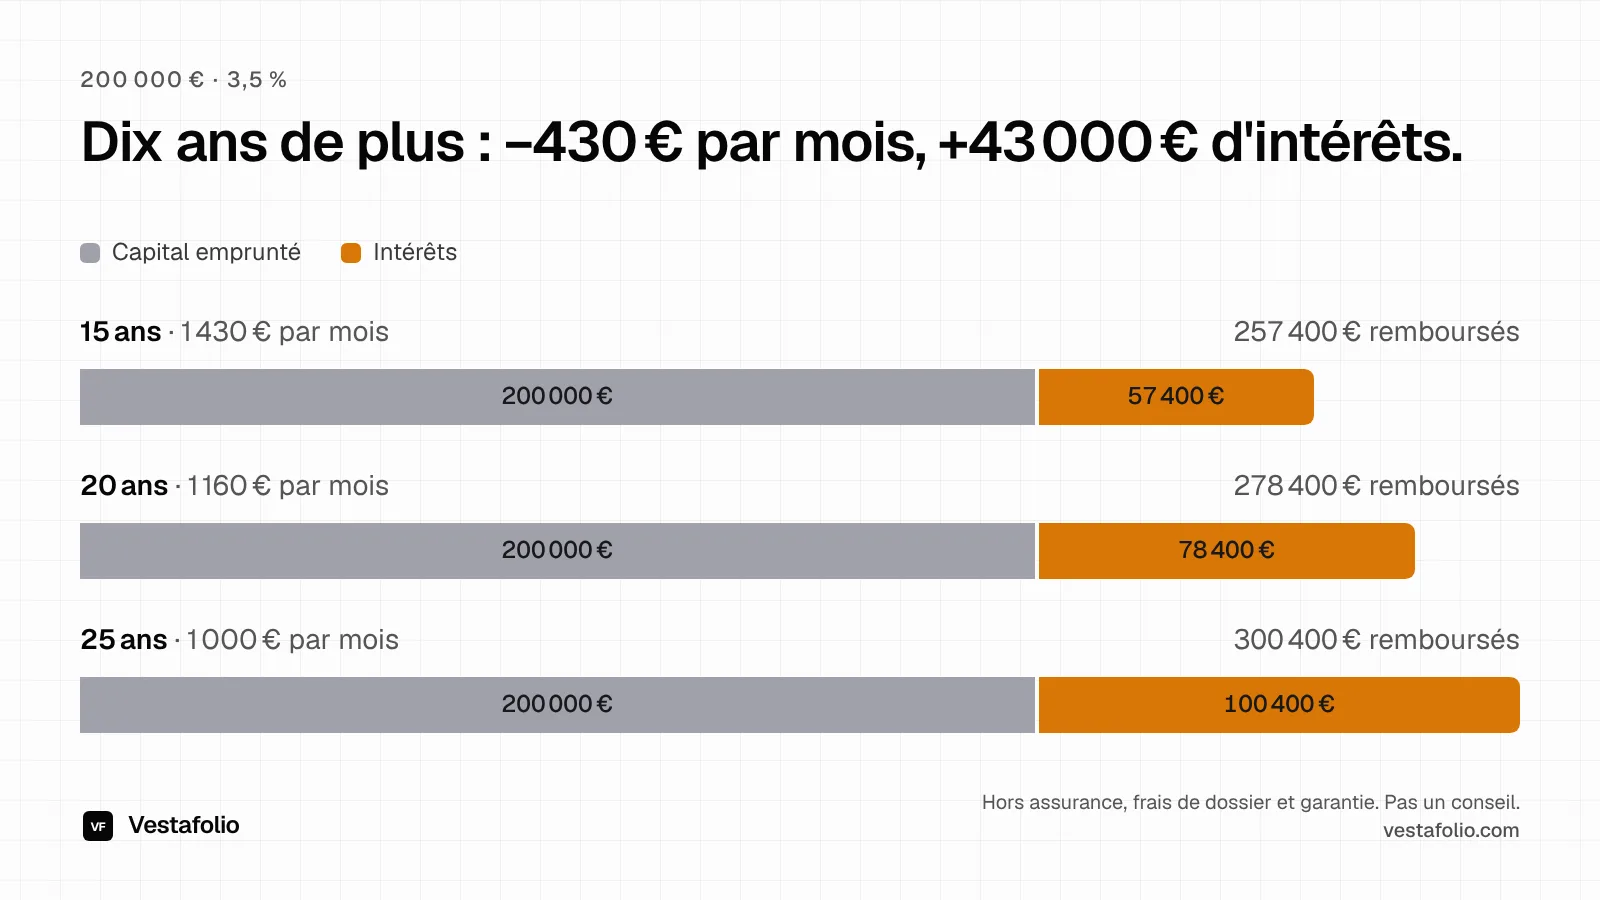
Avec les mêmes 200 000 € à 3,5 % :
| Durée | Mensualité (approx.) | Intérêts totaux (approx.) |
|---|---|---|
| 15 ans | 1 432 € | 57 800 € |
| 20 ans | 1 160 € | 78 400 € |
| 25 ans | 999 € | 99 700 € |
Passer de 15 à 25 ans fait baisser la mensualité d'environ 430 €, mais le coût des intérêts augmente de près de 42 000 €. Une mensualité plus faible facilite le budget mensuel et l'accès au crédit, mais elle se paie cher sur la durée.
4.2 Le taux est l'autre levier
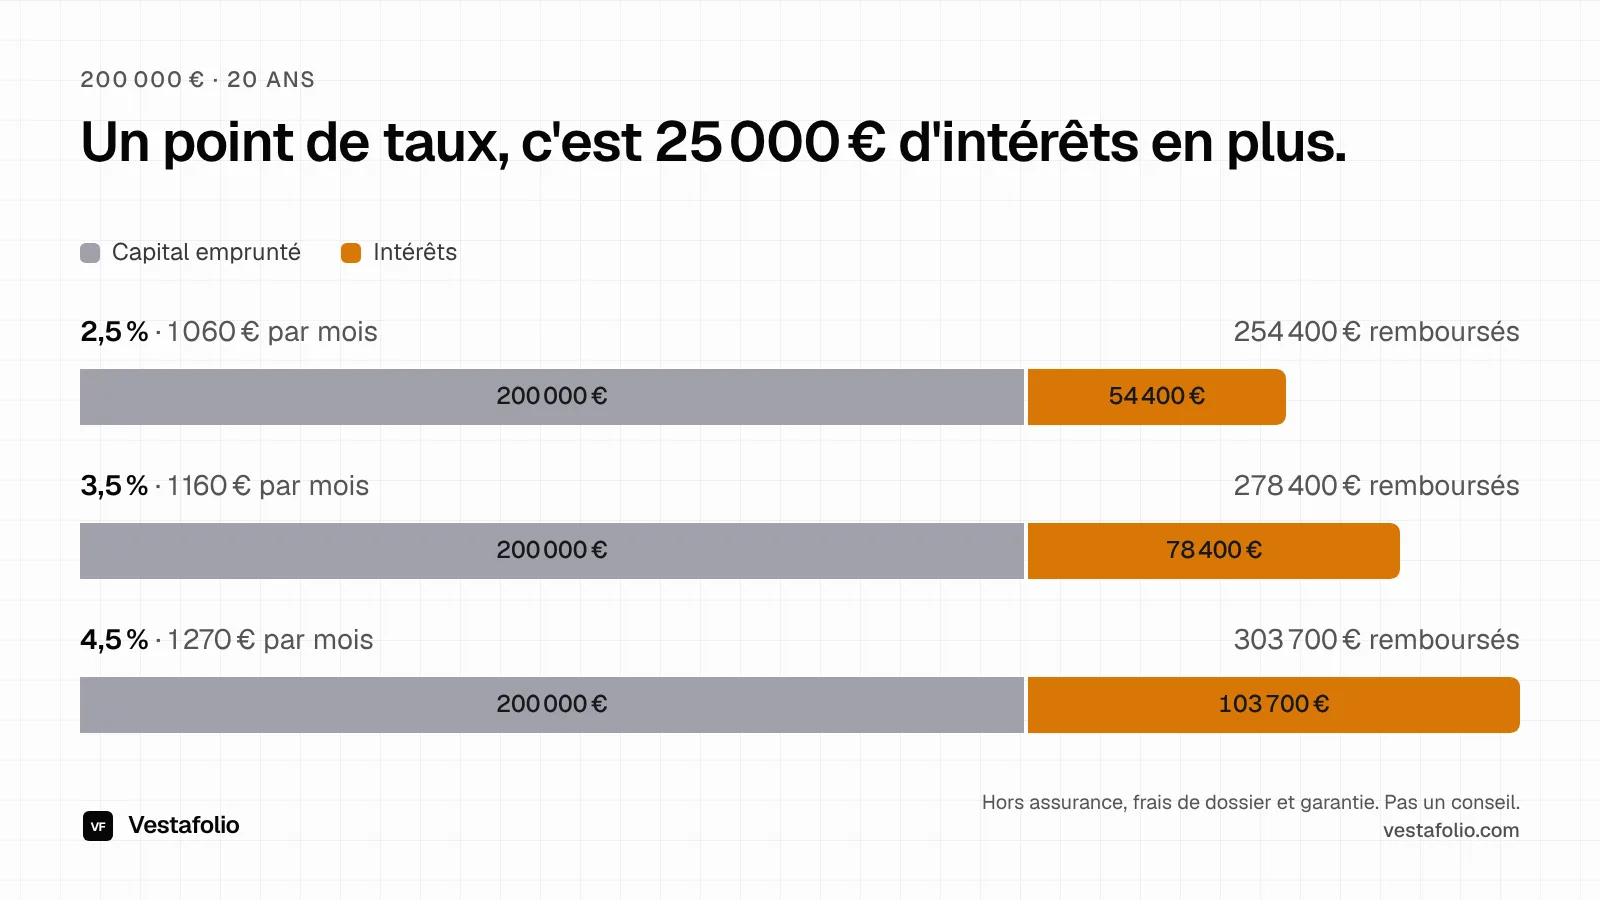
Pour une même durée de 20 ans, voici l'effet du taux sur 200 000 € :
| Taux | Mensualité (approx.) | Intérêts totaux (approx.) |
|---|---|---|
| 2,5 % | 1 054 € | 53 000 € |
| 3,5 % | 1 160 € | 78 400 € |
| 4,5 % | 1 266 € | 104 000 € |
Un point de taux supplémentaire, ici, coûte environ 25 000 € sur la durée du prêt. C'est pourquoi la négociation du taux (et de l'assurance, voir plus bas) pèse lourd.
5. Le taux d'endettement : la règle qui conditionne l'accès au crédit
5.1 Définition
Le taux d'endettement est le rapport entre l'ensemble des mensualités de crédit (le prêt immobilier, mais aussi les autres crédits en cours, comme une voiture ou une consommation) et les revenus nets mensuels :
Taux d'endettement = Total des mensualités de crédit ÷ Revenus nets mensuels
5.2 Le seuil réglementaire
Depuis 2022 (recommandations du Haut Conseil de stabilité financière), les banques sont encouragées à ne pas accorder de prêts dont le taux d'endettement dépasse 35 %, assurance emprunteur incluse. Une durée de remboursement généralement limitée à 25 ans s'applique aussi, avec des dérogations encadrées pour une petite part des dossiers.
Ce seuil n'est pas une loi absolue : les banques peuvent accorder une part limitée de dossiers au-delà, mais la règle est appliquée strictement en pratique.
5.3 Exemple
Un couple dispose de 4 000 € nets par mois, sans autre crédit :
- capacité théorique maximale : 35 % × 4 000 € = 1 400 € de mensualités ;
- si la mensualité du prêt (assurance comprise) est de 1 300 €, le taux d'endettement est de 32,5 % : dossier accepté ;
- si le projet exige 1 500 €, le taux monte à 37,5 % : la banque devra allonger la durée, augmenter l'apport ou réduire le montant emprunté.
La banque regarde aussi le reste à vivre, c'est-à-dire ce qu'il reste chaque mois une fois toutes les charges fixes (crédits, loyer éventuel, impôts, pensions) payées. Même avec un taux d'endettement acceptable, un reste à vivre trop faible peut conduire à un refus. Il s'agit d'une marge de sécurité pour pouvoir faire face à un coup dur.
6. L'effet de levier : emprunter pour multiplier son investissement
6.1 Le principe
L'effet de levier consiste à utiliser de l'argent emprunté pour acheter un actif plus important que ce que l'on pourrait payer avec ses seules économies. Si l'actif rapporte davantage que le coût du crédit, le rendement de l'apport personnel est amplifié. Si l'actif rapporte moins, les pertes sont elles aussi amplifiées.
6.2 Exemple simplifié
Un investisseur dispose de 20 000 € d'apport et achète un logement à 200 000 € (les frais sont ignorés ici pour simplifier), financé par un prêt de 180 000 € à 3,5 % sur 20 ans (mensualité ≈ 1 044 €). Le bien est loué 800 € par mois, soit 9 600 € par an, et les charges non remboursables (taxe foncière, gestion, entretien) sont estimées à 2 000 € par an.
- Rendement brut de l'immeuble : 9 600 ÷ 200 000 = 4,8 %.
- Coût du crédit : 3,5 % (avant assurance).
Le rendement de l'opération est positif : l'actif rapporte plus que ce qu'il coûte à financer. Mais la marge est faible, et il faut aussi tenir compte des charges, de la vacance locative et de la fiscalité.
Le même calcul, sans levier (achat « cash » de 200 000 €), donnerait un rendement de 4,8 % brut sur l'ensemble du capital. Mais avec le crédit, le rendement sur l'apport personnel est beaucoup plus élevé, car il ne mobilise que 20 000 €. C'est précisément l'effet de levier.
6.3 Les deux faces de la médaille
- Quand ça marche : le bien prend de la valeur, les loyers couvrent le crédit, et l'apport a travaillé pour l'emprunteur.
- Quand ça se complique : une hausse des taux, une vacance locative ou une baisse des prix peut créer un déficit mensuel à financer sur les revenus personnels. Plus le levier est fort (apport faible, endettement élevé), plus le risque est important.
7. Les coûts annexes : le crédit n'est pas tout
Quand on parle d'emprunt, on pense au taux. Pourtant, le coût réel s'établit à partir du TAEG (Taux annuel effectif global), qui agrège :
- le taux nominal ;
- l'assurance emprunteur ;
- les frais de dossier ;
- les frais de garantie (caution ou hypothèque) ;
- les frais de courtage éventuels.
Le TAEG est donc le bon indicateur pour comparer deux offres. Le taux nominal seul peut être trompeur.
7.1 L'assurance emprunteur : souvent le levier le plus sous-estimé
Pour un prêt de 200 000 €, l'assurance peut représenter plusieurs dizaines de milliers d'euros sur la durée (il existe une grande différence selon le profil, l'âge, le statut de santé et les garanties choisies). Deux outils permettent de réduire cette facture :
- La délégation d'assurance : on peut souscrire une assurance auprès d'un autre assureur que celui de la banque, à garanties équivalentes. C'est le cas le plus fréquent d'économie.
- La loi Lemoine (en vigueur depuis 2022) : elle permet de changer d'assurance à tout moment, sans frais ni motif, et simplifie la résiliation. Elle supprime aussi le questionnaire de santé pour une grande partie des emprunteurs, selon le montant et la durée du prêt.
7.2 Les frais de notaire et de garantie
Pour un logement ancien, les frais de notaire représentent en moyenne 7 à 8 % du prix. Pour le neuf, ils sont plus faibles (autour de 2 à 3 %). Ces frais sont généralement à prévoir sur son apport personnel. Les frais de garantie (caution ou hypothèque) s'ajoutent, l'hypothèque étant en général plus coûteuse que la caution.
8. Taux fixe ou taux variable
- Taux fixe : le taux ne change pas pendant toute la durée du prêt. La mensualité est prévisible. C'est le choix le plus courant, en particulier en période de taux bas ou quand on veut sécuriser son budget.
- Taux variable : le taux évolue selon un indice de référence. Il peut être plus bas au départ, mais il expose à une hausse des mensualités. Il peut aussi être révisable selon une périodicité définie dans le contrat.
Le choix dépend du profil : la prévisibilité du taux fixe est précieuse pour un ménage aux revenus stables, tandis qu'un profil plus à l'aise face au risque peut envisager le variable. Dans tous les cas, une simulation de hausse de taux permet de vérifier si le budget tient.
9. Optimiser son crédit : les principaux leviers
9.1 Avant de signer
- Comparer plusieurs offres : banques, courtiers, établissements en ligne. Comparer les TAEG, pas seulement les taux nominaux.
- Soigner son dossier : stabilité professionnelle, épargne régulière, absence de découverts, gestion propre de ses comptes. Une banque aime voir une gestion sans incident.
- Constituer un apport : moins on emprunte, moins on paie d'intérêts et d'assurance. L'apport réduit aussi le risque perçu par la banque, ce qui peut améliorer le taux.
- Choisir la durée avec précaution : privilégier la durée la plus courte compatible avec un budget confortable. Une mensualité un peu plus élevée peut faire économiser plusieurs dizaines de milliers d'euros.
- Déléguer l'assurance : comparer les offres d'assurance emprunteur, parfois plus économiques que celle proposée par la banque.
- Négocier : le taux et les frais de dossier sont souvent négociables, surtout avec plusieurs offres en main.
9.2 Pendant le remboursement
- Renégocier ou racheter son crédit : si les taux du marché baissent nettement, un rachat de prêt peut être intéressant. Il faut tenir compte des frais, de l'indemnité de remboursement anticipé et de la durée restante.
- Rembourser par anticipation : chaque euro remboursé en avance réduit le capital dû et donc les intérêts futurs. Pour un prêt à taux fixe, l'indemnité de remboursement anticipé est encadrée par la loi : elle est plafonnée au montant le plus faible entre six mois d'intérêts et 3 % du capital restant dû, et elle n'est due que si la banque subit un préjudice démontré. Il faut vérifier les conditions de son contrat.
- Réduire la durée plutôt que la mensualité : après un rachat ou un remboursement partiel, on peut choisir de garder la même mensualité pour raccourcir la durée, ce qui réduit le coût total.
- Vérifier régulièrement son assurance : la loi Lemoine permet de changer d'assurance à tout moment, ce qui peut générer des économies sans aucun effet sur le prêt.
10. Les erreurs fréquentes à éviter
- Raisonner uniquement en mensualité : une mensualité basse masque souvent un coût total élevé.
- Oublier l'assurance et les frais : le TAEG est le bon indicateur, pas le taux nominal.
- Calculer au plus juste : un budget sans marge ne résiste pas à une dépense imprévue ou à une perte de revenu.
- Sous-estimer les frais annexes : notaire, garantie, déménagement, travaux, taxe foncière, charges de copropriété.
- Ignorer la hausse des taux : pour un prêt variable, simuler une hausse de 1 à 2 points avant de signer.
- Ne pas comparer : accepter la première offre de sa banque habituelle peut coûter cher.
Conclusion
Un emprunt immobilier se comprend à partir de quelques idées simples : les intérêts se calculent sur le capital restant dû, ils sont élevés au début et diminuent à mesure que l'on rembourse, la durée se paie cher, le taux d'endettement encadre ce qui est accessible, et l'effet de levier amplifie aussi bien les gains que les pertes.
Pour optimiser son crédit, l'essentiel tient en quelques gestes : comparer les offres sur le TAEG, réduire la durée dans la mesure du possible, déléguer son assurance, négocier, et rembourser par anticipation quand c'est pertinent. Le meilleur crédit n'est pas forcément le moins cher sur le papier, mais celui que l'on peut rembourser sereinement pendant toute sa durée.
Avertissement : les montants, seuils et dispositifs cités sont donnés à titre indicatif et évoluent régulièrement (taux, réglementation, recommandations). Avant toute décision, il est recommandé de vérifier les conditions en vigueur auprès d'un établissement bancaire, d'un courtier ou d'un organisme officiel, et de faire simuler son projet avec un tableau d'amortissement précis.
Nos simulateurs sont là pour vous aider à construire votre projet immobilier : simulez votre capacité d'emprunt et estimez le coût de votre crédit.