Blog Vestafolio
Les champions européens contre le CAC 40 et le S&P 500 depuis 2006
Depuis 2006, dix grandes valeurs du CAC 40 d'aujourd'hui ont fait +586 %, quatre fois plus que l'indice (+67 %) et autant que le S&P 500 (+555 %). Un hasard français ? Les GRANOLAS, onze champions européens, disent que non. Mais la liste est choisie après coup, et depuis 2016 c'est l'Amérique qui mène.
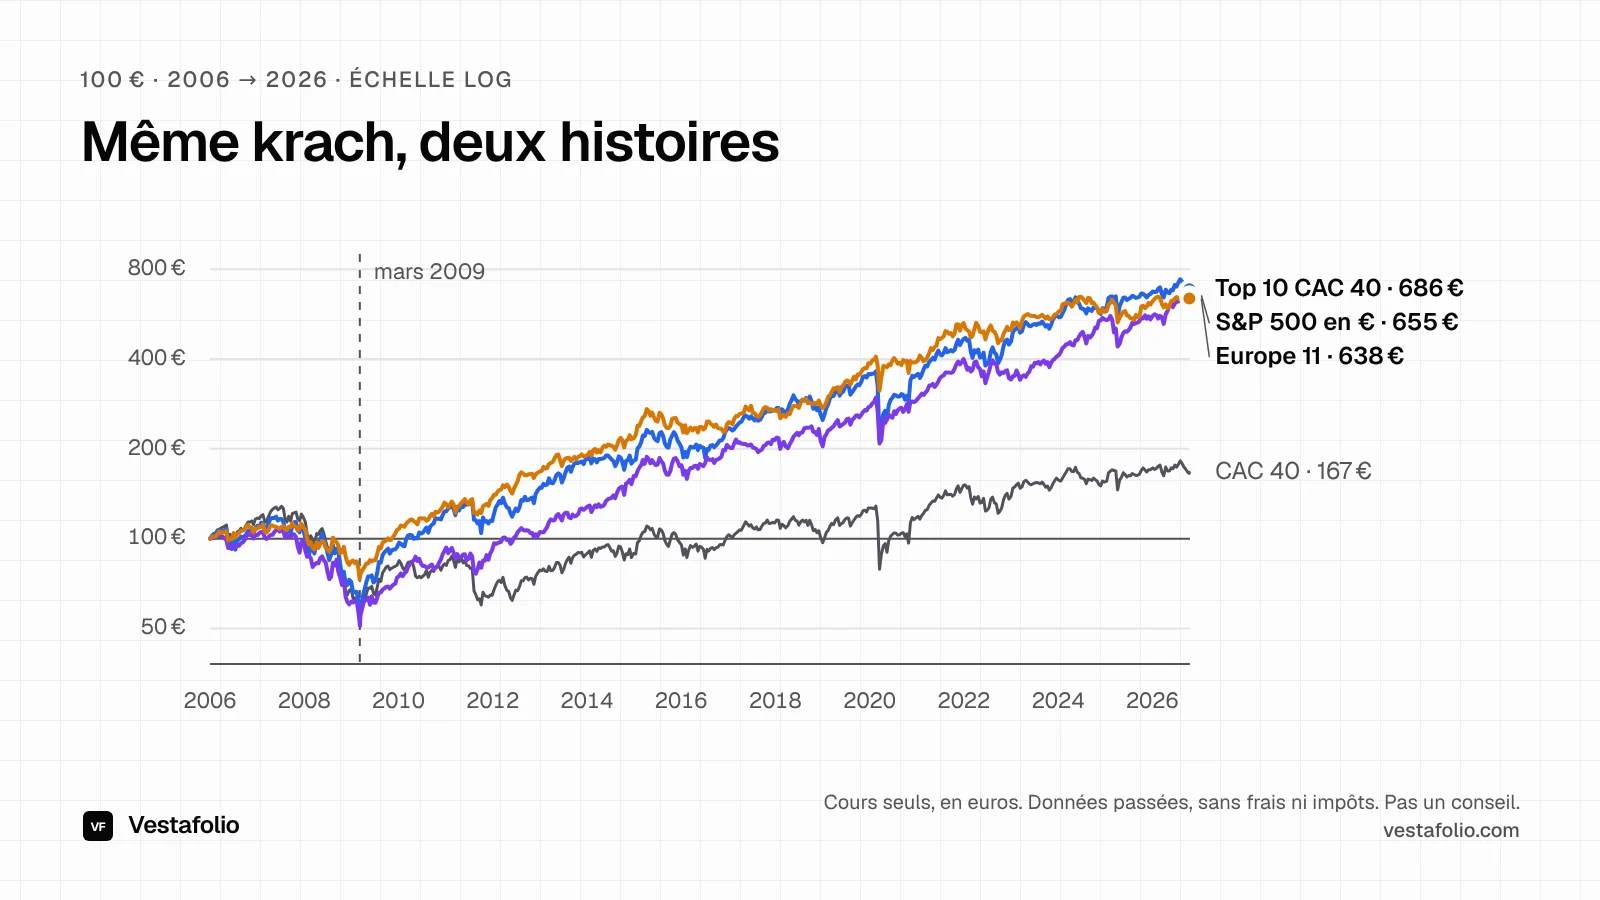
Depuis 2006, le CAC 40 a gagné 67 %, soit 2,5 % par an. Dix de ses plus grandes valeurs d'aujourd'hui, achetées à poids égal en 2006, ont gagné 586 %, soit 9,7 % par an : quatre fois plus que l'indice qui les contient, et le niveau du S&P 500 en euros (+555 %). Hasard français, ou toute l'Europe ? J'ai refait le calcul avec un second panier, européen celui-là, et surtout regardé ce que le résultat ne dit pas.
Le point de départ : un indice qui fait quatre fois moins que ses propres champions
On entend souvent que « l'Europe a décroché » face à l'Amérique. À regarder le CAC 40 depuis vingt ans, difficile de dire le contraire : +67 % entre janvier 2006 et octobre 2026, soit 2,5 % par an, là où le S&P 500, converti en euros, a gagné 555 %, soit 9,5 % par an.
Mais le CAC 40 n'est pas « les actions françaises ». C'est une liste de quarante sociétés qui change avec le temps, et dont la valeur publiée exclut les dividendes. Et si l'on ne prend que dix de ses plus grandes valeurs d'aujourd'hui, achetées à poids égal en 2006, le gain est de 586 %, soit 9,7 % par an. Quatre fois l'indice, et un peu plus que l'Amérique.
Cela pose une question simple : ce résultat est-il une particularité française, ou les grandes valeurs européennes en général ont-elles tenu tête au S&P 500 ? Pour y répondre, il faut un second panier, construit de la même façon à l'échelle de l'Europe. C'est l'objet de cet article.
L'exercice est volontairement naïf, et assumé comme tel : c'est un calcul « pour le fun », pas une stratégie. La dernière partie explique pourquoi il flatte beaucoup ce qu'un investisseur aurait vraiment obtenu.
Comment le calcul est fait
Deux paniers, construits avec les classements de 2026
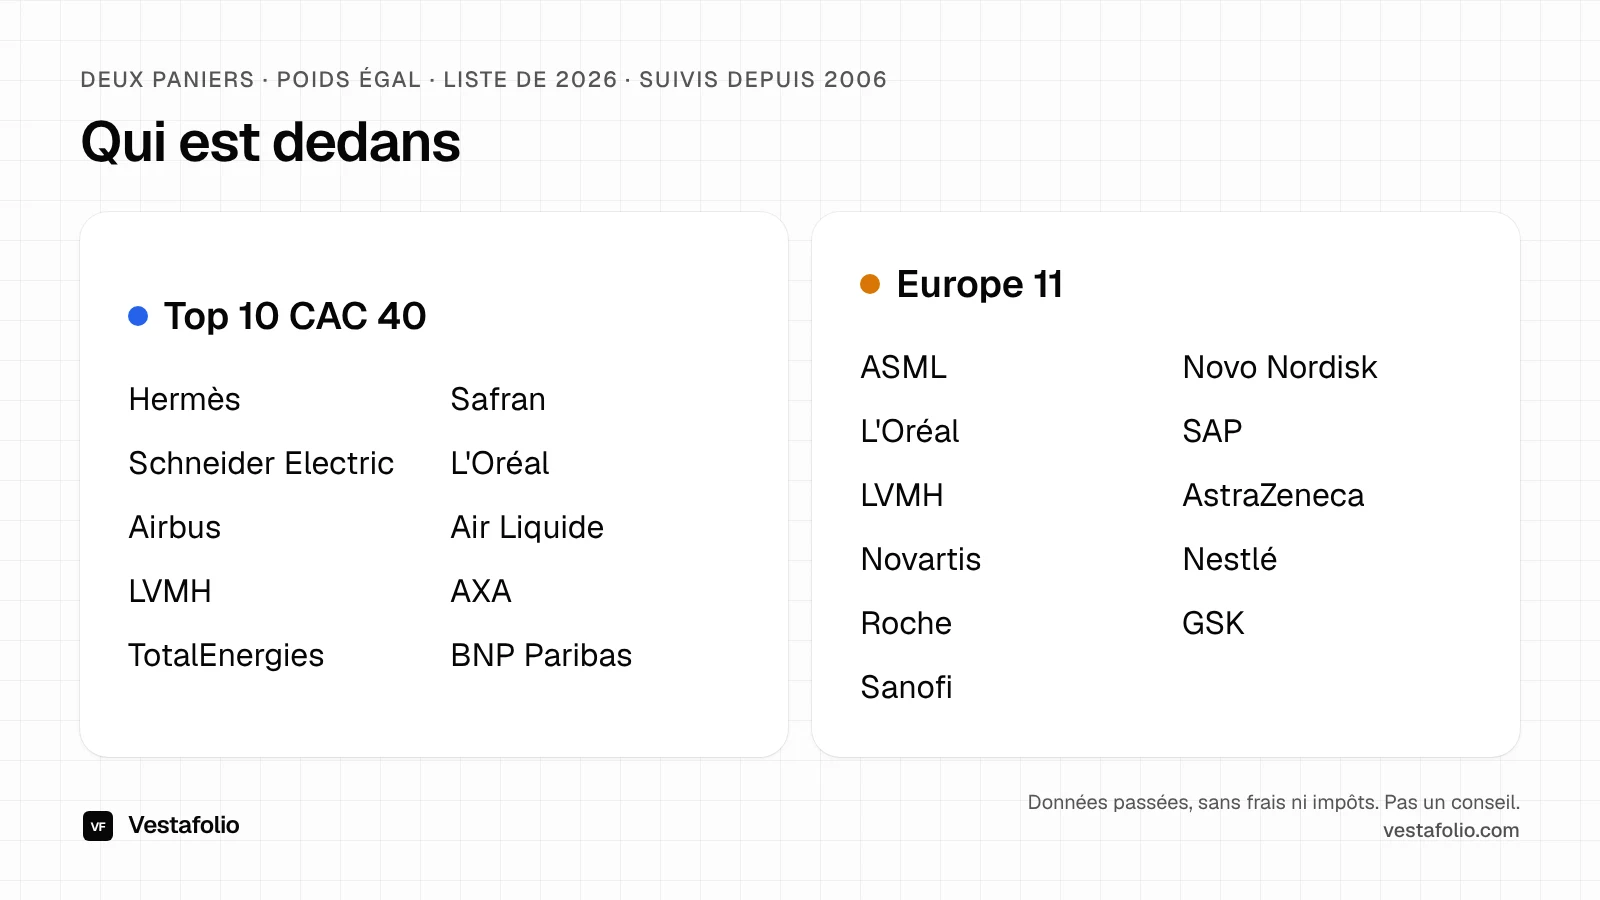
Top 10 CAC 40, le panier français : dix valeurs choisies parmi les plus grosses capitalisations du CAC 40 en 2026, en retenant celles qui ont aussi connu la plus forte croissance sur les dix dernières années. Hermès, Safran, Schneider Electric, L'Oréal, Airbus, Air Liquide, LVMH, AXA, TotalEnergies, BNP Paribas.
Europe 11, le panier de contrôle : les GRANOLAS, un groupe de onze grandes valeurs européennes popularisé par Goldman Sachs en 2020, dont le nom est l'acronyme de ses membres. GSK et AstraZeneca (Royaume-Uni), Roche, Nestlé et Novartis (Suisse), ASML (Pays-Bas), Novo Nordisk (Danemark), L'Oréal, LVMH et Sanofi (France), SAP (Allemagne). Il sert à vérifier que le résultat du premier panier n'est pas qu'une histoire française.
Dans les deux cas, la liste est celle d'aujourd'hui, remontée jusqu'en 2006 : des valeurs retenues parce qu'elles ont réussi. C'est le point faible de la méthode, on y revient à la fin.
Deux références
- CAC 40 : l'indice tel qu'on le voit dans la presse, c'est-à-dire un indice de prix, sans dividendes.
- S&P 500 en euros : l'indice de prix américain, converti chaque jour au cours EUR/USD. C'est le point de comparaison pour la question « l'Europe a-t-elle décroché ? ».
Les règles, les mêmes pour tout le monde
- Poids égal, rééquilibré chaque janvier. Chaque action pèse le même poids le premier jour de bourse de l'année (10 % dans le Top 10, 9,1 % dans Europe 11), puis dérive au gré des cours jusqu'au rééquilibrage suivant.
- Cours seuls. Pour être comparable aux deux indices, qui sont des indices de prix, tout est calculé sur les cours de clôture sans les dividendes.
- En euros. Les cours des sociétés britanniques, suisses et danoise sont convertis chaque jour, comme le S&P 500. Europe 11 profite donc aussi de la hausse du franc suisse depuis 2006.
- Zéro frais, zéro impôt. Ni courtage, ni taxe sur les transactions financières, ni fiscalité des plus-values ou des dividendes.
- Du 2 janvier 2006 au 15 octobre 2026, soit 20,8 années, sur cours de clôture quotidiens FMP. Rien n'est recalculé dans cet article ; les seuls calculs sont des rapports entre deux chiffres publiés.
Le résultat : trois paniers au coude à coude, l'indice loin derrière
Performance du 2 janvier 2006 au 15 octobre 2026, cours seuls :
| Série | Performance totale | Par an |
|---|---|---|
| Top 10 CAC 40 | +586 % | 9,7 % |
| S&P 500 en euros | +555 % | 9,5 % |
| Europe 11 (GRANOLAS) | +538 % | 9,3 % |
| CAC 40 | +67 % | 2,5 % |
Première réponse : ce n'est pas une particularité française. Le panier européen fait jeu égal avec le panier français et avec l'Amérique, à moins d'un demi-point par an près sur vingt ans. Le CAC 40, lui, rapporte à peine plus qu'un livret.
Reste à comprendre d'où vient un tel écart entre un indice et ses propres champions.
D'où vient l'écart ?
Pas de la chute de 2008, mais de la remontée
En courbes, sur une échelle logarithmique (même pente = même rendement), les quatre séries tombent ensemble en 2008. Au creux du 9 mars 2009, le CAC 40 est à −47 % par rapport à janvier 2006, le Top 10 CAC 40 à −45 %, le S&P 500 en euros à −49 %. Seul Europe 11, porté par la pharma et Nestlé, limite la casse à −27 %.
Ensuite, deux histoires. Les champions et l'Amérique remontent de concert. Le CAC 40 met six ans, de mars 2009 à février 2015, à revenir à son niveau de janvier 2006.
Premier retour au niveau de janvier 2006 après le krach :
| Série | Baisse en 2008 | Retour au niveau de 2006 | Depuis l'achat |
|---|---|---|---|
| Europe 11 | −22 % | octobre 2009 | moins de 4 ans |
| Top 10 CAC 40 | −34 % | mars 2010 | 4 ans |
| S&P 500 en euros | −36 % | mars 2012 | 6 ans |
| CAC 40 | −43 % | février 2015 | 9 ans |
Quatre ans pour les uns, neuf ans pour l'indice. C'est là que l'écart se creuse.
D'une poignée de titres
Hausse du cours par an, en euros, de 2006 à 2026, cours seuls, pour les 19 actions des deux paniers :
| Action | Pays | Par an (cours) | Par an (avec dividendes) | Pire baisse |
|---|---|---|---|---|
| ASML | Pays-Bas | +22,3 % | +25,8 % | −57 % |
| Hermès | France | +15,1 % | +15,6 % | −55 % |
| Safran | France | +14,1 % | +16,0 % | −68 % |
| Novo Nordisk | Danemark | +13,8 % | +16,0 % | −77 % |
| Schneider Electric | France | +9,7 % | +12,8 % | −62 % |
| L'Oréal | France | +9,4 % | +11,3 % | −52 % |
| Airbus | France | +9,1 % | +10,5 % | −75 % |
| Air Liquide | France | +8,5 % | +11,2 % | −39 % |
| SAP | Allemagne | +8,3 % | +10,1 % | −53 % |
| LVMH | France | +8,3 % | +10,5 % | −55 % |
| AstraZeneca | Royaume-Uni | +6,4 % | +9,2 % | −56 % |
| Novartis | Suisse | +6,4 % | +10,6 % | −38 % |
| Nestlé | Suisse | +6,1 % | +9,3 % | −33 % |
| Roche | Suisse | +5,8 % | +9,2 % | −41 % |
| AXA | France | +2,3 % | +9,1 % | −77 % |
| TotalEnergies | France | +2,1 % | +7,7 % | −59 % |
| BNP Paribas | France | +1,5 % | +6,1 % | −75 % |
| GSK | Royaume-Uni | +0,1 % | +5,9 % | −47 % |
| Sanofi | France | −0,2 % | +3,9 % | −48 % |
Repère : le CAC 40 fait 2,5 % par an sur la même période.
La performance des paniers tient à quatre titres : ASML, Hermès, Safran, Novo Nordisk. À l'autre bout, cinq titres sur 19 (AXA, TotalEnergies, BNP Paribas, GSK, Sanofi) n'ont presque pas bougé en vingt ans, cours seuls. Avec les dividendes, ils font tout de même 4 à 9 % par an : pour ces sociétés, le rendement est dans le dividende, pas dans le cours. Un panier de « champions » n'est pas fait que de champions.
C'est aussi pour cela que la comparaison se fait cours contre cours : le CAC 40 et le S&P 500 publiés dans la presse sont des indices de prix, sans dividendes.
Le panier européen, plus calme que les autres
Europe 11 fait un peu moins bien que le Top 10 CAC 40 à l'arrivée, mais avec beaucoup moins de secousses :
| Série | Pire baisse | Volatilité annuelle | Bêta vs CAC 40 |
|---|---|---|---|
| Europe 11 | −35 % | 15,8 % | 0,60 |
| S&P 500 en euros | −53 % | 19,1 % | 0,45 |
| Top 10 CAC 40 | −54 % | 22,0 % | 1,01 |
| CAC 40 | −59 % | 20,9 % | 1,00 |
La « pire baisse » est la plus forte chute entre un plus haut et le plus bas qui suit, sur cours quotidiens ; toutes datent de mars 2009. Pharma suisse et britannique, Nestlé : ça amortit. Au quotidien, Europe 11 bouge 0,6 fois moins que le CAC 40 (bêta de 0,60, corrélation de 0,79), là où le Top 10 CAC 40 le suit presque à l'identique (bêta de 1,01, corrélation de 0,96).
Changez la fenêtre, et l'Amérique mène
Tout ce qui précède part de 2006. Les mêmes paniers, sur des périodes plus courtes finissant le 15 octobre 2026, cours seuls en euros :
| Période | Top 10 CAC 40 | Europe 11 | CAC 40 | S&P 500 en euros |
|---|---|---|---|---|
| 10 ans, par an (depuis oct. 2016) | +12,5 % | +10,4 % | +5,9 % | +13,5 % |
| 5 ans, par an (depuis oct. 2021) | +9,6 % | +5,5 % | +3,4 % | +12,4 % |
| 2026 (depuis le 1er janvier) | +2,8 % | +2,9 % | −2,6 % | +18,4 % |
L'avance européenne date d'avant 2016. Depuis, sur dix ans, sur cinq ans et en 2026, c'est le S&P 500 qui mène, et Europe 11 décroche plus vite que le panier français.
L'année en cours illustre aussi la fragilité d'un panier concentré : Hermès perd 37 %, LVMH 38 %, Novo Nordisk 19 %. ASML (+59 %) et TotalEnergies (+44 %) sauvent les paniers, qui finissent à +3 %. Le CAC 40 recule de 2,6 %. Le S&P 500 en euros gagne 18 %. Ces chiffres par action sont au 15 octobre 2026 et bougent chaque jour.
Ce que le calcul oublie
Trois raisons font que les champions ont l'air imbattables, et elles vont toutes dans le même sens :
- La liste d'aujourd'hui. On connaît ces sociétés parce qu'elles ont réussi : le panier français est même choisi en partie sur sa croissance des dix dernières années, et les GRANOLAS ont été nommés en 2020, après coup. En 2006, Hermès et ASML pesaient bien moins lourd dans les indices, et personne n'aurait écrit ces listes. Les sociétés qui étaient grandes en 2006 et ont déçu depuis (banques, télécoms, énergie) ne figurent dans aucun des deux paniers. C'est ce qu'on appelle le biais du survivant, et il suffit à lui seul à expliquer une bonne partie de l'écart avec l'indice.
- L'indice est sans dividendes. Les +67 % du CAC 40 oublient 2,5 à 3 % par an de dividendes, qu'un investisseur en CAC 40 a bel et bien touchés.
- Zéro frais, zéro impôt. Un rééquilibrage chaque janvier sur dix ou onze lignes, c'est du courtage, de la taxe sur les transactions financières et de l'impôt sur les plus-values hors PEA. Sur vingt ans, les frais pèsent lourd.
Le résultat flatte donc ce qu'on aurait vraiment obtenu. Et même sans ces trois biais, acheter dix titres n'est pas acheter un indice : c'est un pari concentré, avec des baisses de 54 % en 2009 et de 37 % sur un seul titre en 2026.
Questions fréquentes
- Sans rééquilibrage ? Acheté en 2006 et gardé tel quel, le Top 10 CAC 40 donne la même chose (+588 %). Europe 11 fait mieux (+827 %) parce qu'ASML et Novo Nordisk finissent par peser très lourd, mais avec une pire baisse de −46 % au lieu de −35 %.
- Et en dollars ? Le S&P 500 fait +520 % (9,2 % par an), un peu moins qu'en euros, parce que le dollar s'est apprécié face à l'euro sur la période.
- Pourquoi « cours seuls » ? Pour comparer à armes égales avec le CAC 40 et le S&P 500, qui sont des indices de prix, sans dividendes.
Conclusion
À la question de départ, « hasard français ou toute l'Europe ? », la réponse est : toute l'Europe. Depuis 2006, les grandes valeurs européennes d'aujourd'hui, françaises ou non, ont fait aussi bien que le S&P 500. Mais c'est vrai depuis 2006 et faux depuis 2016, et dans les deux cas, c'est avec une liste écrite en 2026.
Ce qu'on peut retenir, de manière plus solide :
- Un indice de prix comme le CAC 40 sous-estime ce qu'un investisseur a réellement gagné, parce qu'il exclut les dividendes.
- La performance d'un panier concentré repose sur quelques titres (ASML, Hermès, Safran, Novo Nordisk), et le reste suit ou stagne.
- Le point de départ et la fenêtre de calcul renversent la conclusion. Depuis 2006, l'Europe tient tête ; depuis 2016, l'Amérique gagne nettement.
- Choisir les gagnants d'hier n'est pas une méthode. Pour s'exposer à ces grandes valeurs sans parier sur une liste, un ETF large, en PEA ou en compte-titres, reste la solution la plus simple.
Données passées, sans frais ni impôts. Ceci n'est pas un conseil en investissement.
Pour aller plus loin :
- Comment investir en bourse : le guide complet pour débutants
- Immobilier vs CAC 40 : faut-il miser sur la pierre ou sur la Bourse ?
- Mesurez l'effet des frais et du temps avec le simulateur d'intérêts composés